
O relógio dos 30 dias: como Jensen Huang salvou a Nvidia à beira da extinção
Introdução: como um relógio de 30 dias molda uma empresa?
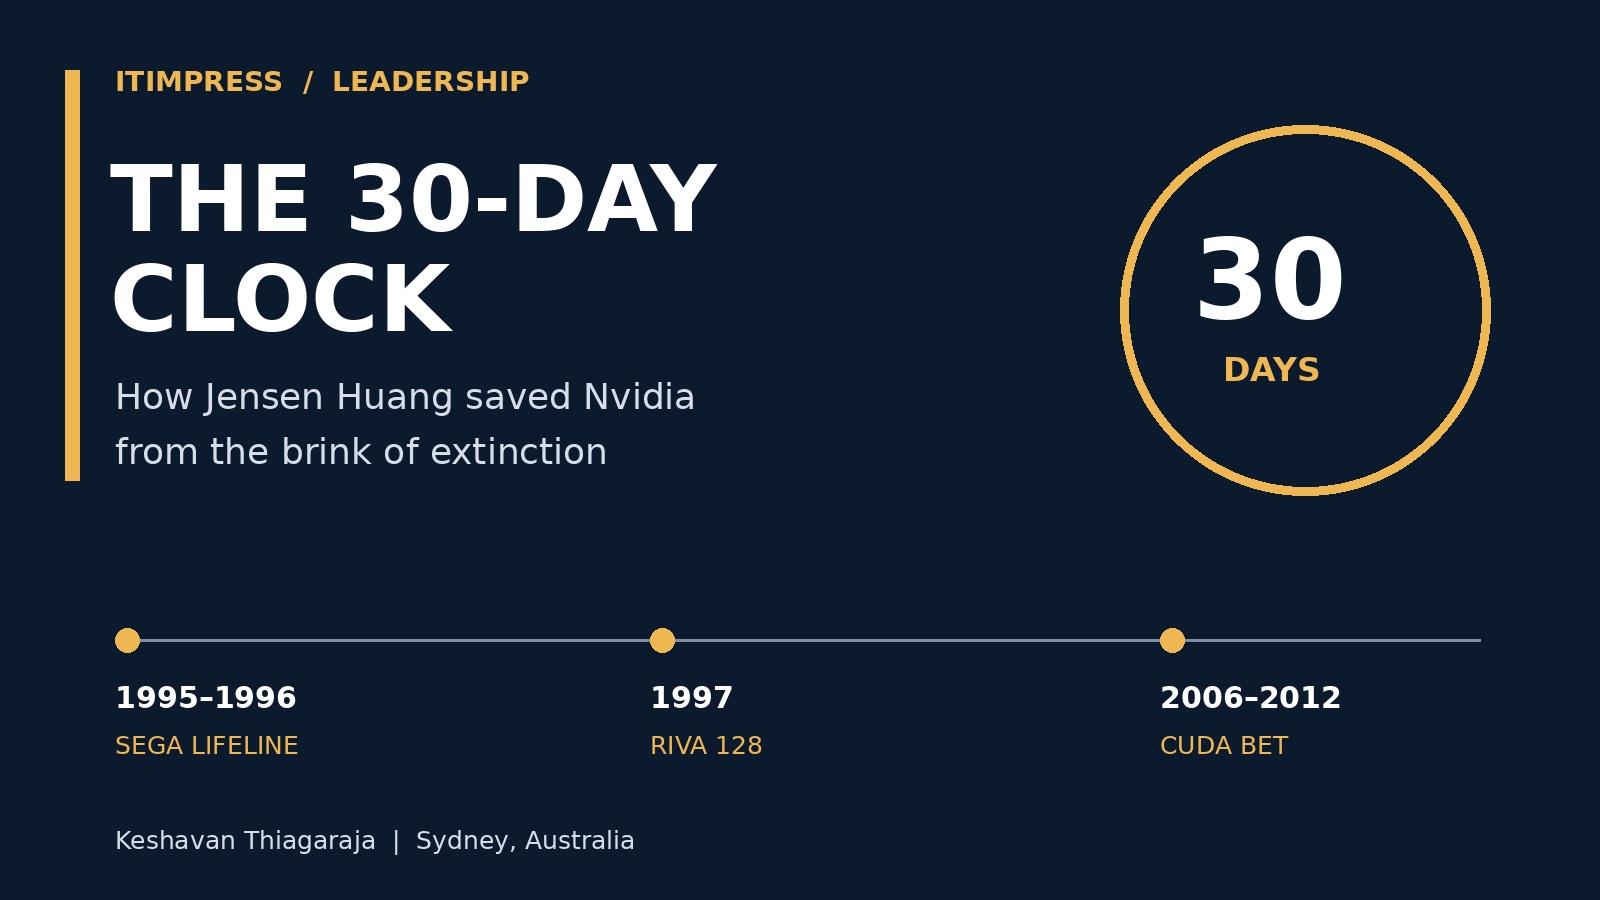
Para o mundo exterior, a Nvidia parece um gigante imparável de vários trilhões de dólares que sustenta a revolução mundial da inteligência artificial. Porém, na sede da empresa no Vale do Silício, outro mantra ecoa pelos corredores. O diretor executivo e cofundador Jensen Huang lembra frequentemente aos funcionários: "Nossa empresa está a 30 dias de encerrar as atividades."
Não é um simples exagero empresarial. É uma filosofia forjada no fogo de uma destruição quase total. Em pelo menos três ocasiões distintas, a Nvidia encarou a falência imediata. A cada vez, foi salva pela combinação poderosa de honestidade brutal, riscos extremos e visão obstinada de longo prazo de Huang.
1. A tábua de salvação da Sega (1995–1996)
Em meados dos anos 1990, a Nvidia era uma startup em dificuldades. Seu primeiro chip gráfico, o NV1, foi projetado para lidar com superfícies quadráticas curvas. Era uma maravilha técnica, mas um desastre comercial. Pouco depois do lançamento, a Microsoft padronizou a renderização de polígonos baseados em triângulos para Windows por meio do DirectX.
A tecnologia da Nvidia ficou imediatamente obsoleta. A empresa precisou cancelar seu chip NV2 de nova geração, restando reservas de caixa para apenas 30 dias.
Diante de uma morte certa, Huang voou ao Japão para se reunir com Shoichiro Irimajiri, diretor executivo da gigante dos jogos Sega, que havia contratado a Nvidia para seu próximo console. Em vez de tentar escapar com um blefe, Huang apostou alto na transparência radical. Admitiu abertamente que a arquitetura da Nvidia era um beco sem saída e que o contrato não poderia ser cumprido.
Huang, porém, acrescentou um apelo desesperado: se a Sega cancelasse o contrato sem pagar, a Nvidia fecharia. Pediu mesmo assim o pagamento contratual final de US$ 5 milhões, apresentando-o como um investimento na sobrevivência da Nvidia.
Reconhecendo o talento e a honestidade de Huang, Irimajiri concordou. A Sega converteu o pagamento em participação acionária, dando à Nvidia seis meses essenciais de fôlego operacional.
2. A última aposta do RIVA 128 (1997)
Mesmo com a ajuda da Sega, a sobrevivência da Nvidia estava longe de ser garantida. A empresa estava muito endividada e precisou demitir mais da metade dos funcionários. O capital restante permitia construir exatamente mais um chip.
Em 1997, a prática habitual do setor era fabricar protótipos físicos, testá-los, corrigir defeitos e fabricá-los novamente. A Nvidia não podia pagar por isso.
Huang decidiu apostar toda a empresa em um método radical e não comprovado: projetar e testar um chip inteiramente em simulação por software. Sem recursos para a fase de protótipo, enviou o projeto não testado diretamente da simulação computacional à fábrica.
Era a aposta empresarial definitiva de última chance. Se um único transistor estivesse fora do lugar, o chip falharia, o dinheiro acabaria e a Nvidia declararia falência.
A aposta deu um resultado espetacular. O RIVA 128 funcionou perfeitamente na primeira tentativa. Tornou-se um sucesso imediato, vendendo mais de um milhão de unidades em apenas quatro meses. Esse único chip retirou sozinho a Nvidia da insolvência e abriu caminho para sua oferta pública inicial de ações, ou IPO, em 1999.
3. A aposta de bilhões de dólares na CUDA (2006–2012)
O terceiro encontro da Nvidia com o desastre não foi causado por um produto fracassado, mas por uma visão incrivelmente cara que Wall Street desprezava.
Em 2006, Huang apresentou a CUDA, Compute Unified Device Architecture. Era uma plataforma de software integrada em todas as placas gráficas da Nvidia, permitindo usá-las para computação geral de alto desempenho, e não apenas para jogos.
Durante anos, a decisão pareceu um erro catastrófico. Desenvolver a CUDA exigia bilhões de dólares em pesquisa e desenvolvimento. Também era preciso acrescentar componentes de hardware a cada chip vendido, reduzindo severamente as margens de lucro da Nvidia.
Os investidores estavam furiosos. Wall Street criticava duramente Huang por destruir o valor dos acionistas com uma tecnologia de nicho que ninguém usava. As ações da Nvidia despencaram mais de 80%, eliminando bilhões em valor de mercado e deixando a empresa muito vulnerável.
Apesar da intensa pressão para abandonar o projeto, Huang se recusou a recuar. Continuou investindo na CUDA, convencido de que o mundo acabaria precisando de uma enorme capacidade de processamento paralelo.
Sua teimosia mudou o curso da história tecnológica. Em 2012, pesquisadores de IA descobriram que as placas gráficas da Nvidia com CUDA eram o mecanismo absolutamente perfeito para treinar redes neurais profundas. Quando a expansão da IA generativa explodiu uma década depois, a Nvidia tinha um monopólio sobre a infraestrutura de software necessária para construir o futuro, uma barreira competitiva nascida de uma aposta que quase quebrou a empresa.
Conclusão: O legado de uma cultura de quase morte
Hoje, a história da Nvidia de sobreviver a ameaças de extinção orienta seu funcionamento. Ao tratar a empresa como se estivesse sempre a apenas 30 dias do colapso, Huang incorporou adaptabilidade e paranoia ao seu DNA. É um lembrete forte de que gigantes tecnológicos não são construídos sobre um sucesso perfeito e linear, mas sobre a capacidade de sobreviver aos momentos em que tudo dá errado.
Referências
Powered By K7